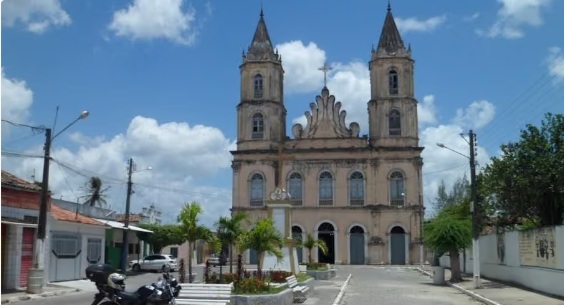
O Ministério Público de Contas analisou e emitiu parecer pela reprovação das contas da prefeita Aliny Cibely Cunha da Silva Farias, do município de Cruz do Espírito Santo, referente ao exercício do ano de 2024. A auditoria apontou diversas irregularidades e o MP de Contas após constatar as eivas opinou por reprovar as contas, que agora vão ser apreciadas pelos conselheiros do Tribunal de Contas do Estado.
Despesas da ordem R$ 1,5 milhão com festas enquanto deixou de pagar o piso dos professores, déficit do orçamento de R$ 2,5 milhões, entre outras diversas irregularidades estão no relatório da auditoria e no parecer do Ministério Público de Contas.
VEJA CONCLUSÃO DO PARECER DO MP DE CONTAS PELA REPROVAÇÃO DAS CONTAS :
“Ante o exposto, com base na fundamentação tecida neste Parecer, o Ministério Público de Contas opina pela emissão de Parecer Prévio contrário à aprovação das contas de governo da Sr.ª Aliny Cibely Cunha da Silva Farias,
relativas ao exercício financeiro de 2024, bem como pelo julgamento pela irregularidade de suas contas de gestão”, diz o parecer.
“Pugna-se também pela aplicação de multa pessoal à gestora, fulcrada no art. 100, I e V, da LOTCE/PB e pela representação, mediante o envio de cópia integral dos autos, ao Ministério Público Estadual e ao Ministério
Público Federal, para a apuração dos fatos no âmbito de suas respectivas atribuições.
Propõe-se, ainda, a expedição das seguintes recomendações à gestão municipal:
● para que o Chefe do Poder Execu[vo, diante de eventual frustração de receitas, promova o contingenciamento tempestivo de despesas discricionárias e festividades (nos moldes do art. 9º da Lei Complementar nº 101/2000), garantindo o estrito cumprimento do regime de competência no empenhamento das despesas
obrigatórias;
DO DÉFICIT DE R$ 2,5 MILHÕES
“No Item 2 do Relatório Inicial (fls. 5573/5574), a Unidade de Auditoria apurou que a execução orçamentária do Município de Cruz do Espírito Santo/PB, atinente ao exercício de 2024, se encerrou com um déficit
orçamentário da ordem de R$ 2.515.597,80”.
“Sobre a discussão, deve-se registrar que na Prestação de Contas do Exercício Financeiro de 2023 do Prefeito de Cruz do Espírito Santo (Processo TC n.º 02538/24) foi apontado um déficit financeiro de R$ 10.692.942,83. Não havia, portanto, essa fonte de recursos para utilizar no exercício financeiro em análise como forma de mitigação do resultado deficitário”, afirma o parecer do MP de Contas.
“A partir da folha de pagamento enviada ao SAGRES, a Auditoria apurou uma base de cálculo de R$ 49.947.350,82 (Vencimentos, Outras Despesas Variáveis, Contratações Temporárias e Ajustes). Aplicando-se a alíquota de 10,39% (art. 22, § 17, da Lei nº 8.212/1991, com redação da Lei nº 14.973/2024),
estimaram-se as obrigações patronais em R$ 5.189.529,75. Contudo, o Município empenhou e recolheu apenas R$ 1.186.007,71 (22,85%), sonegando o montante de R$ 4.003.522,04
GASTOS DE R$1,5 MILHÃO COM FESTAS ENQUANTO NÃO PAGOU PISO DOS PROFESSORES
“Ao detalhar as despesas de 2024, a Auditoria (Item 4.2 do Relatório Inicial, fl. 5579, e Anexo 20, fls. 5730/5745) apurou gastos expressivos da Prefeitura Municipal de Cruz do Espírito Santo/PB com festejos públicos. O
montante atingiu R$ 1.524.997,31, representando um incremento de 23,36% em relação a 2023 (R$ 1.236.141,29) e equivalendo a 23,04% de tudo o que se investiu em Ações e Serviços Públicos de Saúde (ASPS) no exercício.
Tais despesas ocorreram em cenário de desequilíbrio, marcado por um déficit na execução orçamentária de R$ 2.515.597,80 (Item 2), pela aplicação de meros 18,47% em MDE (abaixo dos 25% constitucionais – Item 8.3), pela
aplicação de apenas 14,20% em ASPS (abaixo dos 15% constitucionais – Item 9.3, fl. 5592) e por ter havido 2.268 pagamentos de professores abaixo do Piso Nacional (R$ 1.412,00 – Item 8.4 e Anexo 13)1”.
“Este Ministério Público de Contas (MPC) acompanha o órgão técnico. A legitimidade da despesa, balizadora da fiscalização (art. 70 da CF/88), atrela-se à escala de prioridades constitucionais. Diante da escassez, a prioridade
deve se voltar para as despesas obrigatórias. Por mais que exista a questão da discricionariedade administrativa, ela encontra limites no ordenamento. Gastar R$ 1.524.997,31 em shows enquanto se deixam de aplicar R$ 3.043.920,11 em educação e R$ 370.221,39 em saúde, descumprindo pisos obrigatórios, configura
inversão de prioridades desprovida de juridicidade. O fomento cultural não justifica o sacrifício de deveres básicos.
VEJA LISTA DE IRREGULARIDADES APONTADAS :
Obrigações legais não empenhadas (Item 2 do relatório inicial).
Ocorrência de Déficit de execução orçamentária, sem a adoção das providências efetivas (Item 2 do relatório inicial)
Omissão na cobrança ou a falta de efetiva arrecadação de tributos da competência do município (Item 3.1 do relatório inicial).
Diferença entre valores repassados pela União a título de transferências especiais e os montantes registrados como ingressos na contabilidade do município (Item 3.2 do relatório inicial)
Diferença entre os valores repassados pela União a título de emendas parlamentares com finalidade definida e os
montantes registrados pelo município (Item 3.2 do relatório inicial).
Diferença entre valor registrado no SIAF/Governo do Estado da Paraíba transferência de emendas parlamentares e montantes registrados pelo gestor (Item 3.2 do relatório inicial)
Realização de festividades sem atender gastos mínimos com MDE/ASPS; sem cumprir com a Lei do piso do magistério; ou, com déficit orçamentário (Item 4.2 do relatório inicial).
Não aplicação de no mínimo 15% da VAAT em despesas de capital (Item 8.2 do relatório inicial).
Não-aplicação do percentual mínimo de 25% da receita de impostos, compreendida a proveniente de transferências, em Manutenção e Desenvolvimento do Ensino (MDE) (Item 8.3 do relatório inicial).
Não aplicação do piso salarial profissional nacional para os profissionais da educação escolar pública (Item 8.4 do
relatório inicial).
Não aplicação de no mínimo 15% das receitas de impostos, inclusive transferências, em ações e serviços públicos de saúde (Item 9.3 do relatório inicial).
Gastos com Pessoal do ente Municipal acima do limite ajustado nos termos do art. 15 da LC 178/21 (Item 10.1 do
relatório inicial).
Gastos com Pessoal do Executivo Municipal acima do limite ajustado nos termos do art. 15 da LC 178/21 (Item 10.1 do relatório inicial).
Quantidade de Contratos Temporários acima de 30% do número de Servidores Efetivos (Item 10.3 do relatório inicial).
Desobediência à exigência de concurso público na admissão de pessoal (Item 10.3 do relatório inicial)Contratação de Agentes Comunitários de Saúde e/ou de Combate a Endemias por meio de contrato de excepcional interesse público (Item 10.3 do relatório inicial).
Não atendimento ao disposto no art. 29-A, § 2º, Inciso III (Item 11 do relatório inicial).
Não recolhimento da contribuição previdenciária patronal ao Regime Geral de Previdência Social (Item 12 do relatório inicial)
Descumprimento de Normas deste Tribunal de Contas em Razão de Atraso no Envio de Informações Obrigatórias