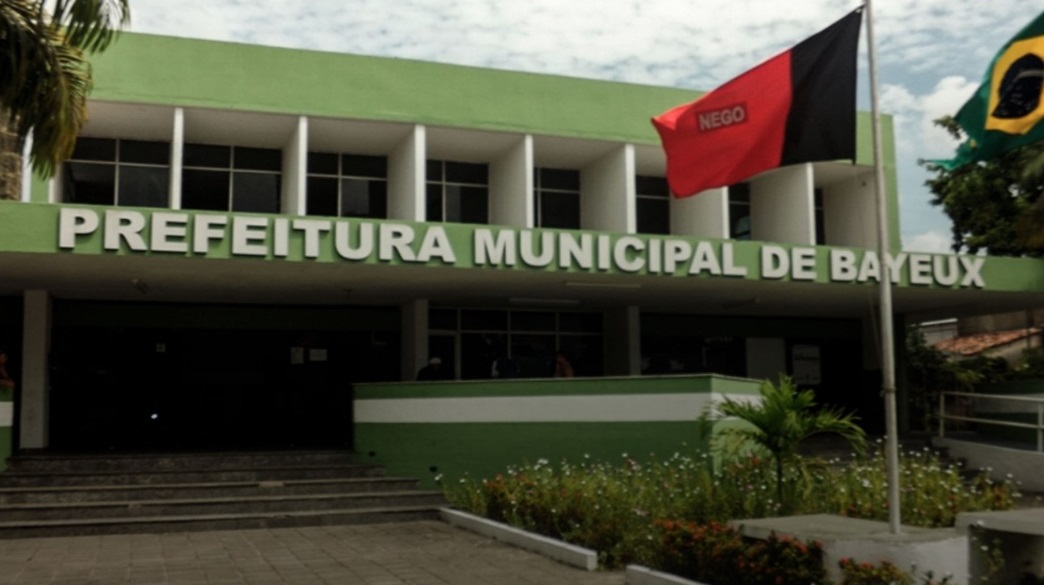
O Ministério Público de Contas junto ao Tribunal de Contas do Estado aponta graves irregularidades na prestação de contas do exercício de 2024, da ex-prefeita de Bayeux, Luciene de Fofinho, emitiu parecer pela reprovação das contas, devolução aos cofres públicos de R$ 3,9 milhões.
O parecer do Ministério Público de Contas, assinado pelo procurador do MP de Contas, Manoel Antônio dos Santos Neto, também recomenda encaminhamento ao Ministério Público Estadual para apuração de eventuais atos ilícitos e atos de improbidade administrativa.
O parecer do Ministério Público de Contas foi juntado aos autos desde 14 de julho, e aguarda agendamento para sessão de julgamento no TCE.
Entre as 18 irregularidades constatadas pela auditoria , está a falta de comprovação de gastos do montante de R$ 3.962.754,41, junto à empresa Rio Piorini Serviços de Conservação e Limpeza Ltda. (R$ 3.463.480,24) e à Construtora Barbosa Ltda. (R$ 499.274,17).
VEJA CONCLUSÃO DO PARECER DO MPD E CONTAS :
CONCLUSÃO
Ante o exposto, este Ministério Público de Contas opina no sentido de que este Egrégio Tribunal de Contas:
1. EMITA PARECER CONTRÁRIO à aprovação das contas de governo da Prefeitura Municipal de Bayeux, exercício de 2024, de responsabilidade da ex-Prefeita Luciene Andrade Gomes Martinho;
2. JULGUE IRREGULARES as contas de gestão da responsável, na qualidade de ordenadora de despesas;
3. IMPUTE DÉBITO à Sra. Luciene Andrade Gomes Martinho no montante de R$ 3.962.754,41, correspondente às despesas não comprovadas junto à empresa Rio Piorini Serviços de Conservação e Limpeza Ltda. (R$ 3.463.480,24) e à Construtora Barbosa Ltda. (R$ 499.274,17), com atualização monetária, sem prejuízo de que a gestora exercite o direito de regresso em relação às empresas mencionadas.
4. APLIQUE MULTA à responsável, com fulcro no art. 100, incisos I e II, da LOTCE-PB, em razão das graves infrações a normas constitucionais e legais apuradas;
5. DECLARE o atendimento parcial aos preceitos da Lei de Responsabilidade Fiscal, ante as violações aos arts. 30, 31, 42 e 50, II, da LC nº 101/2000;
6. DETERMINE à atual gestão municipal que: (a) elabore e apresente o Plano de Recondução da Dívida Consolidada aos limites legais (art. 31 da LRF); (b) instaure tomada de contas quanto aos repasses de R$
1.559.355,91 a entidades privadas sem fins lucrativos cujas prestações de contas não foram localizadas, comunicando os resultados a esta Corte;
7. COMUNIQUE a decisão à Receita Federal do Brasil e ao Instituto de Previdência dos Servidores do Município (IPAM), para as providências de suas alçadas quanto às contribuições previdenciárias não recolhidas;
8. REMETA cópia dos autos ao Ministério Público do Estado da Paraíba, para apuração, na via própria, de eventuais ilícitos penais (art. 359-C do Código Penal e art. 1º do Decreto-Lei nº 201/67) e de atos de improbidade
administrativa (Lei nº 8.429/92, com a redação da Lei nº 14.230/2021), notadamente quanto às despesas não comprovadas, aos repasses a entidades privadas sem monitoramento, às contratações em afronta a vedação legal expressa e à assunção de obrigações sem disponibilidade de caixa no último ano de mandato, bem como a apuração de eventuais contribuições retidas dos servidores e não repassadas (art. 168-A do CP);
9. EXPEÇA RECOMENDAÇÕES à atual Administração Municipal para
que:
a) adote medidas de planejamento e contingenciamento aptas a restabelecer o equilíbrio fiscal (arts. 1º, § 1º, 4º, I, “b”, e 9º da LRF);
b) observe rigor na classificação orçamentária das despesas;
c) cumpra os pisos constitucionais de aplicação em educação (arts. 212 e 212-A da CF);
d) empenhe e recolha tempestivamente as obrigações previdenciárias patronais devidas ao RGPS e ao RPPS;
e) cumpra rigorosamente o cronograma do Pacto de adequação do quadro de servidores temporários celebrado com esta Corte, sob pena de repercussão negativa na apreciação das contas dos
exercícios subsequentes;
f) realize sempre o devido processo seletivo público para provimento dos empregos de ACS/ACE (art. 9º da Lei nº 11.350/2006);
g) promova o registro contábil tempestivo das transferências recebidas; e
h) observe os prazos de envio de informações obrigatórias a este Tribunal (RN-TC nº 03/2010).
É o parecer.
R$ 3,9 MILHÕES SEM COMPROVAÇÃO
Ausência de comprovação da despesa realizada junto à Empresa Rio Piorini Serviços de Conservação e Limpeza Ltda – Arts. 62 e 63 da Lei 4.320/64;
Ausência de comprovação da despesa realizada junto à Construtora Barbosa LTDA – Arts. 62 e 63 da Lei 4.320/64;
“Cuida-se do núcleo mais grave da instrução, sob o prisma do dano ao erário. A Auditoria, em diligência formal ao Município, requisitou a documentação completa de suporte das despesas (empenhos, relatórios técnicos, boletins de medição, registros fotográficos e notas fiscais) sem qualquer atendimento (Doc. 139508/25), restando não comprovados os pagamentos de R$ 3.463.480,24 à empresa Rio Piorini Serviços de Conservação e Limpeza Ltda. (CNPJ 22.390.825/0001-00), no período de janeiro a julho de 2024, e de R$ 499.274,17 à Construtora Barbosa Ltda. (CNPJ 53.371.087/0001-70), este último referente à Dispensa nº 00025/2024,
para reforma emergencial do Hospital Materno Infantil João Marsicano.”.
“Duas circunstâncias agravam sobremaneira o quadro. Primeira: a contratação da Rio Piorini (Adesão nº 017/2023 e Contrato nº 233/2023) já foi julgada irregular pela 2ª Câmara desta Corte no Processo TC nº 03824/24
(Acórdão AC2-TC 01027/24), com aplicação de multa à gestora e manutenção de medida cautelar, de modo que os pagamentos de 2024 foram realizados em contexto de irregularidade já reconhecida. Segunda: o Hospital Materno Infantil João Marsicano encontrava-se interditado pela AGEVISA/CRM desde outubro de 2024 (Alerta nº 017127/24), circunstância que lança séria dúvida sobre a efetiva execução e utilidade da reforma emergencial paga.
“A alegação defensiva de impossibilidade material de acesso aos documentos não socorre a responsável. É pacífico que o ônus de comprovar a boa e regular aplicação dos recursos públicos incumbe a quem os gere (art. 70, parágrafo único, CF; art. 93 do Decreto-Lei nº 200/67, por analogia), ônus que se define no momento da prática do ato e não se transfere ao Tribunal nem à gestão sucessora. Ademais, como registrou a Auditoria, a defendente sequer demonstrou haver formulado solicitação formal à atual administração para obtenção da documentação, providência mínima que lhe seria exigível”
“A despesa pública prova-se pela liquidação regular (arts. 62 e 63 da Lei nº 4.320/64); ausente a comprovação, presume-se o dano ao erário no montante pago. Impõe-se, pois, a imputação de débito à gestora responsável no valor total de R$ 3.962.754,41 (R$ 3.463.480,24 + R$ 499.274,17), com atualização monetária, sem prejuízo da avaliação, pelo Relator, da responsabilização solidária das empresas beneficiárias dos pagamentos, e da aplicação de multa com fulcro no artigo 100, II, da LOTCE
AS 18 IRREGULARIDADES NA GESTÃO DE BAYEUX
1. Diferença entre valores repassados pela União a título de transferências especiais e emendas parlamentares com finalidade definida e os montantes registrados como ingressos na contabilidade do município – Art. 35, inc. I, Lei 4.320/1964;
2. Diferença entre valor registrado no SIAF/Governo do Estado da Paraíba transferência de emendas parlamentares e montantes registrados pelo gestor – Art. 35, inc. I, Lei 4.320/1964;
3. Ausência de comprovação da despesa realizada junto à Empresa Rio Piorini Serviços de Conservação e Limpeza Ltda – Arts. 62 e 63 da Lei 4.320/64;
4. Ausência documentos que comprovem o monitoramento e a apreciação das Prestação de Contas das instituições privadas sem fins lucrativos, que receberam recursos de emendas parlamentares – Lei nº 13.019/14;
5. Não aplicação de 50% dos recursos da VAAT em Educação Infantil – Art. 212-A, §3º, Constituição Federal;
6. Não aplicação de no mínimo 15% da Art. 212 A, inc. XI, Constituição Federal;
7. Não-aplicação do percentual mínimo de 25% da receita de impostos, compreendida a proveniente de transferências, em Manutenção e Desenvolvimento do Ensino (MDE) – Art. 212 da Constituição Federal;
8. Ausência de comprovação da despesa realizada junto à Construtora Barbosa LTDA – Arts. 62 e 63 da Lei 4.320/64;
9. Insuficiência financeira para pagamentos de curto prazo no último ano de mandato – Art. 42 da Lei Complementar nº 101/2000 – LRF;
10. Quantidade de Contratos Temporários acima de 30% do número de Servidores Efetivos – Art. 6º da RN-TC-04/2024;
11. Contratação de Agentes Comunitários de Saúde e/ou de Combate a Endemias por meio de contrato de excepcional interesse público – Art. 16 da Lei nº 11.350, de 5 de outubro de 2006;
12. Dívida Consolidada Líquida calculada para o Município em percentual superior ao limite máximo de 120% da Receita Corrente Líquida – Art. 3º, II da RSF nº 40/2001 c/c o art. 30, I da LC nº 101/00;
13. Ausência de apresentação do Plano de Recondução da Dívida – Art. 31 da LC 101/00;
14. Não recolhimento da contribuição previdenciária patronal ao Regime Geral de Previdência Social – Arts. 15, I, e 22, I e II, “a”, da Lei nº 8.212/91; art. 11, I, da Lei nº 8.429/92;
15. Não recolhimento da contribuição previdenciária patronal ao Regime Próprio de Previdência Social – Arts. 40 e 195, I, ‘a’ da Constituição Federal;
16. Obrigações legais não empenhadas do Regime Geral de Previdência Social – Art. 50, Inc. II, LC 101/00;
17. Obrigações legais não empenhadas do Regime Próprio de Previdência Social – Art. 50, Inc. II, LC 101/00;
18. Atrasos e/ou envio de envio de informações obrigatórias inconsistentes ou incompletas a este Tribunal – Art. 12 da RN TC 03/2010.