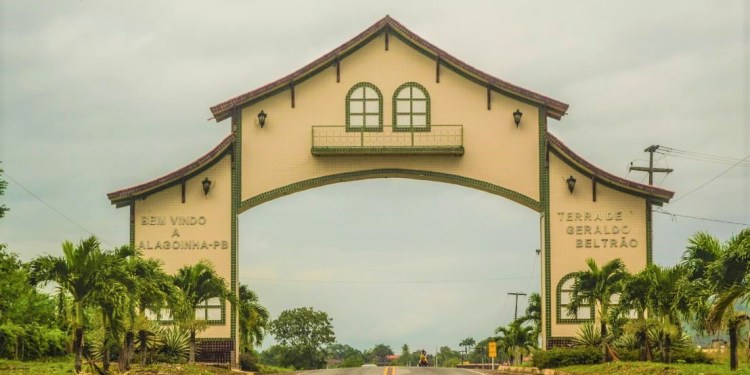
A auditoria constatou graves irregularidades e o Ministério Público de Contas já emitiu parecer pela reprovação das contas da ex-prefeita de Alagoinha, Maria Rodrigues de Almeida Farias, referente ao exercício de 2023. O Tribunal de Contas do Estado já publicou a data do dia 2 de dezembro para realização da sessão de julgamento da referida prestação de contas.
Também serão apreciadas as contas de Shenia da Silva Soares Bronzeado, ex-Gestora do Fundo Municipal de Saúde – FMS (período 01/01 a 05/06/2023), Sra. Rayane de Almeida Farias, ex-Gestora do FMS (período 06/06 a 31/12/23) e Sra. Eligessyka Serrano Ferreira de Pontes, ex-Gestora do Fundo Municipal de Assistência Social –
FMAS.
O parecer assinado pela procuradora do Ministério Público de Contas, junto ao TCE/PB, Sheyla Barreto Braga de Queiroz, apresentou a seguinte conclusão :
“Ante o exposto, opina esta representante do Parquet de Contas pela:
a) EMISSÃO de PARECER CONTRÁRIO à aprovação das Contas de Governo e IRREGULARIDADE anuais de gestão da Chefe do Poder Executivo do Município de Alagoinha, Sra. Maria Rodrigues de Almeida Farias, exercício de
2023;
b) IRREGULARIDADE das Contas de Gestão das Sras. Shenia da Silva Soares Bronzeado, ex-Gestora do FMS, período 01/01/2023 a 05/06/2023, Rayane de Almeida Farias, ex-Gestora do FMS, no período de 06/06/2023 a 31/12/2023 e Sra. Eligessyka Serrano Ferreira de Pontes, ex-Gestora do FMAS;
c) DECLARAÇÃO DE ATENDIMENTO PARCIAL às disposições da Lei de Responsabilidade Fiscal, nos precisos termos dos relatórios técnicos, pela então Chefe do Poder Executivo de Alagoinha;
d) APLICAÇÃO DA MULTA PESSOAL prevista na LOTC/PB às mencionadas ex-Gestoras, em face das transgressões de normas legais, com gradação definida de maneira proporcional e razoável;
e) REPRESENTAÇÃO de ofício ao Ministério Público do Estado da Paraíba, para adoção das providências que entender cabíveis, mormente no que respeita aos reflexos do não recolhimento das contribuições previdenciárias patronais ao Regime Próprio de Previdência Social – RPPS e quanto à repercussão dos fatos sobre o
equilíbrio financeiro e atuarial do regime próprio municipal;
f) REPRESENTAÇÃO de ofício ao Ministério Público Federal (Procuradoria da República na Paraíba) e à Receita Federal do Brasil, para as providências cabíveis em face do não recolhimento das contribuições previdenciárias patronais ao RGPS pela então Alcaidessa de Alagoinha; e
CONVOCAÇÃO PARA SESSÃO DE JULGAMENTO
Sessão: 2566 – 02/12/2026 – Tribunal Pleno – Ordinária – Presencial e Eletrônico
Processo: 02487/24
Jurisdicionado: Prefeitura Municipal de Alagoinha
Subcategoria: PCA – Prestação de Contas Anuais
Exercício: 2023
Intimados: Alirio Claudino de Pontes Filho (Gestor(a)); Eligessyka Serrano Ferreira de Pontes (Ex-Gestor(a)); Maria
Rodrigues de Almeida Farias (Ex-Gestor(a)); Rayane de Almeida Farias (Ex-Gestor(a)); Shenia da Silva Soares
Bronzeado (Ex-Gestor(a)); Severino da Silva (Contador(a)); Paulo Ítalo de Oliveira Vilar (Assessor Técnico); Nathali
Rolim Nogueira (Advogado(a) OAB/PB 29391)
ALGUMAS DAS IRREGULARIDADES
“Não recolhimento da contribuição previdenciária patronal ao RGPS e ao RPPS, além do não empenhamento de obrigações legais –
“À luz dos cálculos feitos pela competente divisão de Auditoria, a estimativa total do valor não recolhido de contribuições patronais ao RGPS pelo Município de Alagoinha no exercício em tela foi de R$ 2.183.703,19, sendo R$ 1.237.753,28 de responsabilidade do Poder Executivo Municipal stricto sensu, R$ 754.978,08 do FMS
e R$ 190.971,83 do FMAS.
Em relação ao RPPS, o valor global remanescente não pago pelo Município foi da ordem de R$ 5.261.831,98, sendo R$ 4.006.478,91 por parte do Poder Executivo propriamente dito, R$ 1.236.910,45 do FMS e R$ 18.442,62 do FMAS.
Movimentações bancárias sem comprovação/conciliação –
“Atestou a Auditoria a existência de movimentações bancárias sem comprovação/conciliação, no valor global de R$ 3.871.189,39, atribuído à ex-Prefeita Municipal, Sra. Maria Rodrigues de Almeida Farias.
O derradeiro Relatório de Análise de Defesa chegou a individualizar o valor de R$ 1.740.166,26 no âmbito do FMS, atribuindo a responsabilidade às exGestoras, Sras. Shenia da Silva Soares Bronzeado e Rayane de Almeida Farias.
Neste item, justificou-se no sentido de que os saldos decorreram de pendências históricas e estruturais de conciliação bancária de exercícios anteriores, submetidas a um exaustivo processo de saneamento administrativo por parte da Contabilidade Municipal, argumentando que a redução substancial dos saldos em
2024 e o remanescente de valores residuais pequenos em 2025 (R$ 13.728,93) comprovariam a regularidade intrínseca do lastro e afastariam o desvio de finalidade ou prejuízo ao erário.
Novamente, não se mostra razoável albergar o arrazoado defensivo.
IRREGULARIDADES APONTADAS PELA AUDITORIA DO TCE
MARIA RODRIGUES DE ALMEIDA FARIAS (EX-PREFEITA MUNICIPAL)
Período: 01/01/2023 – 31/12
– Não encaminhamento a este Tribunal da LDO do exercício;
– Não encaminhamento de documento obrigatório juntamente com a PCA – autorização legislativa para abertura dos créditos adicionais;
– Demonstrativos contábeis da Prefeitura, do FMS e do FMAS sem assinatura do responsável técnico contratado;
– Movimentações bancárias sem comprovação/conciliação, no valor de R$ 3.871.189,39;
– Divergências nas transferências financeiras – repasses para FMS e FMAS, no valor de R$ 290.961,97;
– Baixo desempenho da receita própria – IPTU;
– Diferença entre valores repassados pela União e/ou Estado a título de transferências especiais e os montantes registrados como ingressos na contabilidade do Município, com R$ 300.000,00 sem contabilização identificada;
– Realização de festividades sem cumprimento integral do piso nacional do magistério;
– Omissão de registro de recursos do FUNDEB, no valor de R$ 100.000,00;
– Não aplicação do piso salarial profissional nacional para os profissionais da educação escolar pública;
– Gastos com pessoal erroneamente classificados como Outras Despesas Correntes – Elemento “36 – Outros Serviços de Terceiros – Pessoa Física”, no valor de R$ 570.278,00;
– Irregularidade na contratação temporária de pessoal;
– Não recolhimento da contribuição previdenciária patronal ao Regime Geral de Previdência Social – RGPS, no valor de R$ 2.183.703,19;
– Não recolhimento da contribuição previdenciária patronal ao Regime Próprio de Previdência Social – RPPS, no valor de R$ 5.261.831,98;
– Obrigações legais não empenhadas, no valor de R$ 7.445.535,17.
SHENIA DA SILVA SOARES BRONZEADO (EX-GESTORA DO FMS)
Período: 01/01/2023 – 05/06/2023
– Movimentações bancárias sem comprovação/conciliação, no valor de R$ 1.740.166,26;
– Divergências nas transferências financeiras – repasses para o FMS, no valor de R$ 112.736,88.
RAYANE DE ALMEIDA FARIAS (EX-GESTORA DO FMS)
Período: 06/06/2023 – 31/12/2023
– Movimentações bancárias sem comprovação/conciliação, no valor de R$ 1.740.166,26;
– Divergências nas transferências financeiras – repasses para o FMS, no valor de R$ 128.803,52;
– Não recolhimento da contribuição previdenciária patronal ao RGPS, no valor de R$ 754.978,08;
– Não recolhimento da contribuição previdenciária patronal ao RPPS, no valor de R$ 1.236.910,45;
– Obrigações legais não empenhadas, no valor de R$ 1.991.888,53.
ELIGESSYKA SERRANO FERREIRA DE PONTES (EX-GESTORA DO FMAS)
Período: 01/01/2023 – 31/12/2023
– Divergências nas transferências financeiras – repasses para o FMAS, no valor de R$ 49.421,57;
– Não recolhimento da contribuição previdenciária patronal ao RGPS, no valor de R$ 190.971,83;
– Não recolhimento da contribuição previdenciária patronal ao RPPS, no valor de R$ 18.442,62;
– Obrigações legais não empenhadas, no valor de R$ 209.414,45.